Wyjazd własnym autem na semestr w Hiszpanii albo na wakacje do Chorwacji brzmi prosto: pakujesz się, tankujesz i jedziesz. Ale co, jeśli w obcym mieście ktoś stuknie w Twój zderzak albo Ty zarysujesz cudze auto na parkingu? Unijny portal Your Europe tłumaczy, kiedy polskie OC wystarcza, jakie dokumenty mieć przy sobie i jak dochodzić odszkodowania po powrocie do kraju — a na końcu możesz sprawdzić, czy wiesz, jak zachować się po kolizji za granicą.
Każdy samochód zarejestrowany w kraju UE musi mieć ubezpieczenie odpowiedzialności cywilnej. Jak podkreśla Komisja Europejska, takie OC jest ważne we wszystkich innych krajach Unii – nie trzeba wykupywać osobnej polisy na wyjazd.
OC pokrywa szkody, które kierowca wyrządzi innym: na ich zdrowiu albo mieniu. Nie płaci jednak za naprawę własnego auta ani za obrażenia samego kierowcy. Do tego służy dobrowolne autocasco.
Przy AC warto przeczytać warunki przed wyjazdem. Dla tego ubezpieczenia nie ma wspólnych przepisów unijnych, więc każde towarzystwo ustala zasady samo. Your Europe podaje przykłady ograniczeń, które mogą się pojawić w polisie:
Kto wyjeżdża na cały semestr, powinien zapytać ubezpieczyciela, czy AC obejmie ten czas i ten kraj.
Według Your Europe dowodem posiadania OC jest tablica rejestracyjna, a policja w innym kraju nie zatrzymuje kierowców rutynowo tylko po to, żeby sprawdzić ubezpieczenie. Mimo to dokumenty ubezpieczeniowe warto zawsze mieć przy sobie – przydadzą się po wypadku albo przy kontroli.
Prawo jazdy wydane w kraju UE jest ważne w całej Unii. Są dwa wyjątki, o których łatwo zapomnieć: dokument, któremu kończy się ważność w trakcie podróży, przestaje uprawniać do jazdy, a tymczasowe prawo jazdy albo zaświadczenie nie wystarczy za granicą. Jeśli jedziesz z przyczepą, ona też musi być ubezpieczona – w części krajów potrzebna jest osobna polisa.
Samochód rejestruje się w kraju stałego zamieszkania. Your Europe wyjaśnia, że nie trzeba tego robić w kraju pobytu, jeśli można udowodnić, że pobyt jest tymczasowy – przykładem podanym przez portal jest student. Kto jednak przeprowadza się na stałe i przerejestrowuje auto, powinien sprawdzić u ubezpieczyciela, czy polisa będzie ważna w nowym kraju.
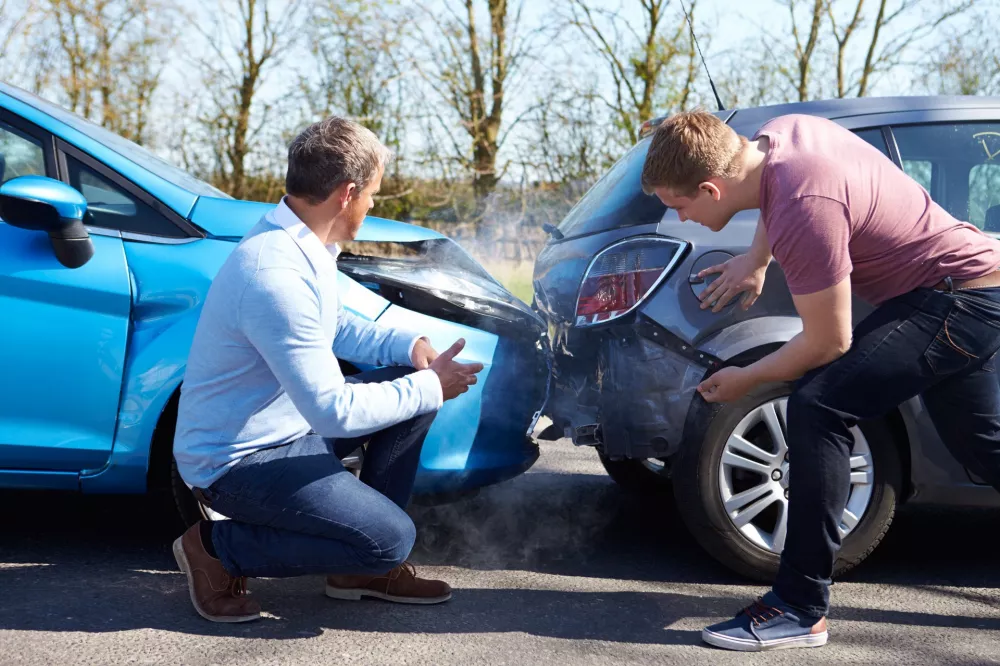
Do wypadku stosuje się prawo kraju, w którym do niego doszło, więc procedura może wyglądać inaczej niż w Polsce. Podstawowe zasady są jednak wspólne:
Oświadczenie podpisuje się tylko wtedy, gdy rozumie się jego treść. Your Europe radzi też, by nie przyznawać się do winy na miejscu – gdy kierowcy się nie zgadzają, sprawę rozstrzygają ubezpieczyciele na podstawie protokołu policji, oceny szkód i innych dowodów.
Wniosek o odszkodowanie kieruje się do ubezpieczyciela sprawcy. Po powrocie nie trzeba jednak pisać po hiszpańsku czy chorwacku: można zwrócić się do krajowego przedstawiciela tego ubezpieczyciela w Polsce. Czy taki przedstawiciel istnieje, podpowie krajowe biuro ubezpieczycieli komunikacyjnych. Jeśli go nie ma, wniosek przyjmuje krajowy organ odszkodowawczy.
Gdy wina nie budzi wątpliwości, a szkoda jest wyceniona, ubezpieczyciel powinien złożyć uzasadnioną ofertę w ciągu trzech miesięcy od wniosku. Gdy odpowiedzialność jest sporna, w tym samym terminie musi dać uzasadnioną odpowiedź. Spóźnienie oznacza prawo do odsetek. Jeśli sprawca nie miał ubezpieczenia albo uciekł, zgłasza się to policji i swojemu ubezpieczycielowi, a pomóc może krajowy organ odszkodowawczy.
Kto ubezpiecza auto w innym kraju UE, może poprosić dotychczasowego ubezpieczyciela o zaświadczenie o przebiegu ubezpieczenia z ostatnich pięciu lat. Ubezpieczyciel ma na to 15 dni i używa standardowego formularza UE. Nowe towarzystwo musi uwzględnić je przy zniżkach na takich samych zasadach jak u miejscowych i nie może naliczać dodatkowych opłat z powodu obywatelstwa.
Polskie OC chroni kierowcę w całej Unii, ale autocasco może mieć ograniczenia – trzeba je sprawdzić przed wyjazdem. W aucie warto wozić dokumenty ubezpieczenia i ważne prawo jazdy. Po stłuczce najważniejsze są spokój, zebrane dane i wspólne oświadczenie podpisane ze zrozumieniem. Odszkodowania można dochodzić po powrocie, przez przedstawiciela ubezpieczyciela sprawcy w Polsce.
Źródło: Your Europe (Komisja Europejska) – strony o ważności ubezpieczenia samochodu w UE, o wypadku w innym kraju UE oraz o prawie jazdy i ubezpieczeniu w podróży; opracowanie własne.
5 pytań · minuta


 poleca:

